Bagaimana Status KOL Dicatat dalam Riwayat Kredit? Ini Penjelasannya

Editor
Rabu, 18 November 2026 | 14:29 WIB
Saat mengajukan pinjaman ke bank, perusahaan pembiayaan, maupun layanan pinjaman online (pinjol), ada satu hal penting yang sering menjadi perhatian, yaitu riwayat kredit. Catatan tersebut dapat memberikan gambaran mengenai kebiasaan seseorang dalam memenuhi kewajiban pembayaran cicilan. Salah satu istilah yang berkaitan dengan hal ini adalah KOL atau Kolektibilitas.
Bagi sebagian orang istilah KOL mungkin masih terdengar asing. Padahal, status ini memiliki peran penting dalam proses penilaian kelayakan calon debitur. Melalui sistem pencatatan kredit, lembaga keuangan dapat mengetahui apakah seseorang memiliki riwayat pembayaran yang lancar atau justru pernah mengalami keterlambatan.
Lantas bagaimana sebenarnya status KOL dicatat dalam riwayat kredit seseorang? Apa saja informasi yang masuk ke dalam catatan tersebut dan bagaimana pengaruhnya terhadap pengajuan pinjaman berikutnya? Berikut penjelasannya.
Mengenal KOL dalam Riwayat Kredit
KOL merupakan singkatan dari Kolektibilitas, yaitu pengelompokan kualitas pembayaran kredit berdasarkan ketepatan waktu debitur dalam memenuhi kewajibannya. Di Indonesia, informasi mengenai riwayat pembayaran kredit dapat diketahui melalui Sistem Layanan Informasi Keuangan (SLIK) yang dikelola oleh Otoritas Jasa Keuangan (OJK).
Sebelumnya masyarakat lebih mengenal sistem ini dengan istilah BI Checking. Namun, sejak pengelolaan informasi tersebut beralih ke OJK, layanan pemeriksaan riwayat kredit dikenal sebagai SLIK OJK.
Melalui sistem tersebut, lembaga jasa keuangan dapat memperoleh informasi mengenai fasilitas kredit yang dimiliki seseorang, termasuk jumlah pinjaman, status pembayaran, serta catatan keterlambatan apabila ada.
Kolektibilitas umumnya dibagi menjadi lima tingkatan, yaitu:
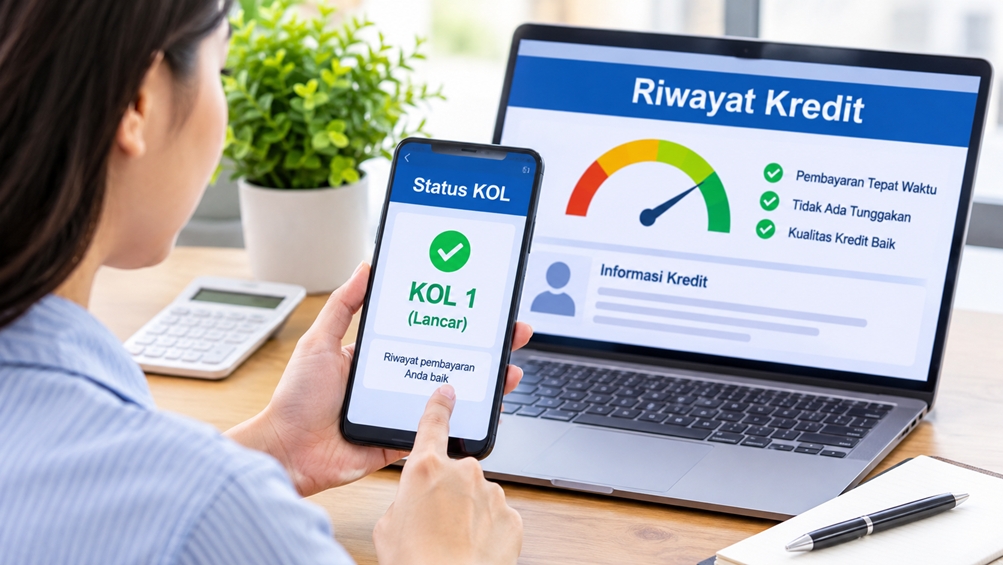
- KOL 1 (Lancar): Debitur memenuhi kewajiban pembayaran sesuai jadwal dan tidak memiliki tunggakan.
- KOL 2 (Dalam Perhatian Khusus): Terdapat keterlambatan pembayaran dalam rentang 1–90 hari.
- KOL 3 (Kurang Lancar): Keterlambatan pembayaran berada pada rentang 91–120 hari.
- KOL 4 (Diragukan): Keterlambatan pembayaran berada pada rentang 121–180 hari.
- KOL 5 (Macet): Keterlambatan pembayaran telah melebihi 180 hari.
Pengelompokan tersebut membantu lembaga keuangan memahami tingkat risiko dari calon debitur berdasarkan catatan pembayaran sebelumnya.
Bagaimana Status KOL Dicatat dalam Sistem Kredit?
Pencatatan status KOL tidak dilakukan secara sembarangan. Informasi tersebut berasal dari laporan lembaga jasa keuangan yang memberikan fasilitas kredit kepada nasabah. Bank, perusahaan pembiayaan, dan lembaga lain yang termasuk dalam cakupan pelaporan SLIK menyampaikan informasi debitur sesuai ketentuan yang berlaku.
Ketika seseorang mengajukan pinjaman, lembaga keuangan akan membuat catatan mengenai fasilitas kredit yang diberikan. Informasi tersebut kemudian dilaporkan secara berkala ke dalam sistem SLIK.
Beberapa informasi yang umumnya tercatat meliputi identitas debitur, jenis fasilitas kredit, jumlah pinjaman, plafon kredit, baki debet atau sisa kewajiban, kualitas kredit, serta riwayat pembayaran.
Apabila debitur membayar cicilan tepat waktu, catatan kolektibilitasnya dapat menunjukkan status lancar. Sebaliknya, ketika pembayaran mengalami keterlambatan, kualitas kredit dapat berubah mengikuti kondisi tunggakan dan ketentuan penilaian yang berlaku.
Artinya status KOL bukan sekadar penilaian berdasarkan perkiraan lembaga keuangan. Status tersebut berkaitan dengan data pembayaran dan kondisi fasilitas kredit yang dilaporkan oleh pihak pemberi pinjaman.
Apakah Pinjaman Online Juga Masuk dalam Riwayat KOL?
Pertanyaan ini cukup sering muncul, terutama bagi masyarakat yang pernah menggunakan layanan pinjaman online. Pada dasarnya, informasi pinjaman online dari penyelenggara yang wajib atau telah menjadi pelapor SLIK dapat tercatat dalam riwayat kredit debitur.
Dengan demikian pinjaman tidak hanya terbatas pada kredit perbankan. Fasilitas pembiayaan lain yang dilaporkan sesuai ketentuan juga dapat menjadi bagian dari informasi yang digunakan untuk menilai riwayat kredit seseorang.
Sebagai contoh seseorang memiliki pinjaman online dengan kewajiban pembayaran setiap bulan. Jika cicilan dibayar sesuai jadwal, catatan pembayaran dapat menunjukkan kualitas kredit yang baik. Namun, apabila debitur sering menunda pembayaran hingga menimbulkan tunggakan, kualitas kreditnya berpotensi mengalami penurunan.
Meski demikian perlu dipahami bahwa tidak semua layanan pinjaman online otomatis melaporkan data melalui SLIK. Oleh karena itu, masyarakat perlu mengetahui status dan kewajiban pelaporan dari penyelenggara yang digunakan.
Pengaruh Status KOL terhadap Pengajuan Pinjaman Baru
Riwayat KOL menjadi salah satu bahan pertimbangan lembaga keuangan ketika menilai pengajuan kredit. Informasi tersebut membantu pihak pemberi pinjaman memahami bagaimana calon debitur mengelola kewajiban keuangannya.
Seseorang dengan KOL 1 umumnya memiliki catatan pembayaran yang baik sehingga dapat memberikan gambaran positif dalam proses penilaian kredit. Sebaliknya, status KOL 2 hingga KOL 5 dapat menjadi perhatian karena menunjukkan adanya keterlambatan atau masalah pembayaran.
Misalnya seseorang ingin mengajukan Kredit Pemilikan Rumah (KPR), kredit kendaraan, atau pinjaman modal usaha. Sebelum memberikan persetujuan, pihak bank biasanya melakukan pemeriksaan terhadap riwayat kredit calon nasabah.
Jika ditemukan catatan tunggakan yang belum diselesaikan, lembaga keuangan dapat mempertimbangkan kembali risiko pemberian pinjaman. Namun, status KOL bukan satu-satunya faktor penentu persetujuan. Penghasilan, kemampuan membayar cicilan, jumlah kewajiban yang sedang berjalan, dan kebijakan internal lembaga keuangan juga ikut diperhitungkan.
Cara Mengetahui Status KOL dalam Riwayat Kredit
Masyarakat sebenarnya dapat memeriksa riwayat kreditnya sendiri melalui layanan iDebKu OJK. Layanan ini memungkinkan seseorang memperoleh informasi mengenai data debitur yang tercatat dalam SLIK.
Berikut langkah-langkah yang dapat dilakukan:
- Kunjungi situs resmi iDebKu OJK melalui https://idebku.ojk.go.id.
- Pilih menu pendaftaran dan ikuti petunjuk yang tersedia.
- Isi data diri sesuai identitas yang diminta.
- Unggah dokumen persyaratan, seperti identitas diri dan dokumen pendukung lainnya sesuai kategori pemohon.
- Ikuti proses verifikasi dan tunggu hasil pemeriksaan dari OJK.
Setelah memperoleh hasil iDeb, periksa informasi fasilitas kredit, kualitas kredit, serta catatan pembayaran yang tercantum di dalamnya.
Jika menemukan data yang tidak sesuai, masyarakat dapat menghubungi lembaga keuangan yang melaporkan informasi tersebut untuk meminta klarifikasi dan melakukan koreksi apabila memang terdapat kesalahan.
Tips Menjaga Status KOL Tetap Baik
Menjaga riwayat kredit sebenarnya dapat dimulai dari kebiasaan sederhana dalam mengatur keuangan. Salah satunya adalah membayar cicilan tepat waktu dan tidak mengambil pinjaman melebihi kemampuan finansial.
Selain itu buatlah daftar seluruh kewajiban pembayaran agar tidak ada cicilan yang terlewat. Pastikan juga memiliki dana yang cukup sebelum tanggal jatuh tempo. Jika menghadapi kesulitan membayar, segera komunikasikan kondisi tersebut kepada pihak pemberi pinjaman untuk mengetahui solusi yang tersedia.
Hindari pula mengajukan terlalu banyak pinjaman tanpa perhitungan yang matang. Semakin banyak kewajiban yang dimiliki, semakin besar pula tanggung jawab finansial yang harus dikelola setiap bulan.
Status KOL merupakan bagian penting dalam riwayat kredit karena memberikan gambaran mengenai kedisiplinan seseorang dalam membayar kewajiban pinjaman. Pencatatannya berasal dari laporan lembaga jasa keuangan yang disampaikan melalui sistem informasi kredit sesuai ketentuan yang berlaku.
Memahami cara kerja KOL dapat membantu masyarakat lebih bijak dalam menggunakan fasilitas pembiayaan. Dengan menjaga pembayaran tetap lancar, memeriksa riwayat kredit secara berkala, dan mengelola pinjaman sesuai kemampuan, peluang untuk memiliki catatan kredit yang sehat dapat terus dipertahankan.